

IDC a venit cu mai multe informații legate de piața de PC-uri și laptopuri în intervalul 1 iulie – 30 septembrie 2026. Mai multe detalii descoperiți în rândurile următoare.
De obicei, vânzările din T3 le depășesc pe cele din T2, dar nu a fost cazul în acest trimestru.
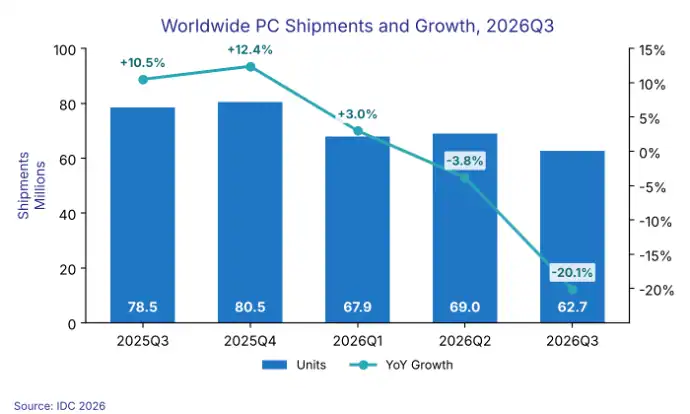
Trebuie precizat că discutăm de livrări și nu de vânzări în sine. Livrările pot varia din motive diverse, de la probleme pe lanțul de producție, stocuri preexistente etc.
Este clar că avem parte de un declin, iar de la 78.5 milioane unități livrate în T3 2025 s-a ajuns la 62.7 milioane unități în T3 2026.
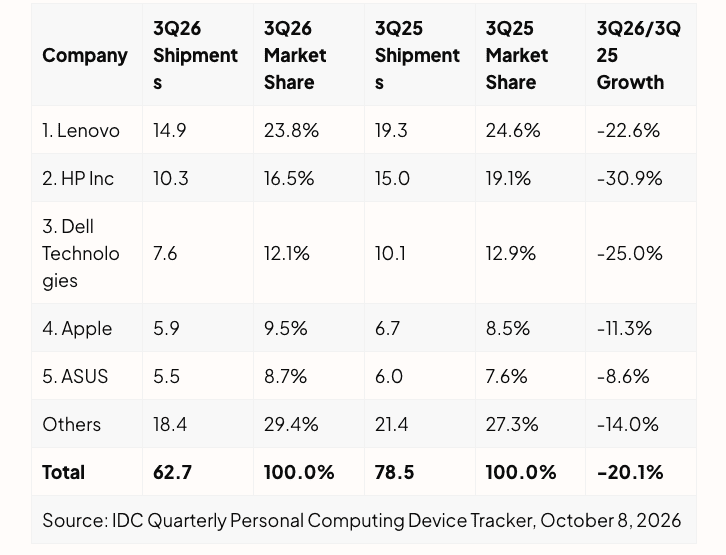
- Lenovo – 14.9 milioane unități livrate în T3 2026, cotă de piață de 23.8% și scădere de 22.6%;
- HP – 10.3 milioane unități livrate în T3 2026, cotă de piață de 16.5% și scădere de 30.9%;
- Dell – 7.6 milioane unități livrate în T3 2026, cotă de piață de 12.1% și scădere de 25%;
- Apple – 5.9 milioane unități livrate în T3 2026, cotă de piață de 9.5% și scădere de 11.3%;
- ASUS – 5.5 milioane unități livrate în T3 2026, cotă de piață de 8.7% și scădere de 8.6%.
Ceilalți – 18.4 milioane unități livrate în T3 2026, cotă de piață de 29.4% și scădere de 14%.
Total – 62.7 milioane unități livrate și scădere de 20.1%.
Sunt câteva elemente ce merită a fi menționate:
- Lenovo are o scădere a cotei de piață de la 24.6% la 23.8% (putem spune în continuare că aproape 1 / 4 PC-uri și laptopuri livrate în piață sunt sub brandul companiei chineze);
- HP coboară ca și cotă de piață mai abrupt – de la 19.1% în T3 2025 la 16.5% în T3 2026. Are și cea mai mare pierde – puțin peste 30% și livrează cu 4.7 milioane unități mai puțin;
- Apple își crește cota de piață de 8.5% la 9.5% și se apropie de locul 3, deși mai sunt milioane bune de unități între cele două companii;
- ASUS se ține mai bine față de orice alt competitor – livrează cu doar 8.6% mai puțin și își crește cota de piață de la 7.6% la 8.7%. Pare că și-au făcut prognoza mai bine față de concurență.
Alte informații din studiul IDC:
- cauza principală de scădere în acest trimestru a fost generată de aprovizionarea făcută la început de an de către furnizorii și canalele de distribuție, au încercat să evite creșterile de prețuri generate de scumpirea memoriilor și spațiilor de stocare;
- se deschide calea către promoții pe termen scurt, dar prețurile vor fi sensibil mai mari față de cele din 2025;
- înrăutățirea condițiilor macroeconomice ar putea duce la o cerere mult mai slabă, iar perspectivele nu sunt așa pozitive pentru sfârșitul lui 2026 și începutul lui 2027.
Declarație oficială:
„Ceea ce vedem este rezultatul creșterii puternice din prima jumătate a anului. Furnizorii și canalele de distribuție au acumulat stocuri la începutul anului pentru a anticipa creșterile de prețuri, iar acest lucru a afectat sezonalitatea obișnuită, în care trimestrul 3 este de obicei mai mare decât trimestrul 2”, a declarat Jitesh Ubrani, director de cercetare pentru dispozitive de larg consum la IDC. „Canalele de distribuție sunt acum îngrijorate că vor deține prea mult stoc pe o piață în care prețurile ridicate suprimă cererea. Acest lucru s-ar putea traduce în promoții și o oarecare ușurare pe termen scurt pentru consumatori, dar nu ne așteptăm la prețuri apropiate de cele de acum un an. Prețurile vor rămâne ridicate. Odată cu înrăutățirea condițiilor macroeconomice, riscul este ca perspectivele pentru următoarele trimestre să se înrăutățească înainte de a se îmbunătăți.”
Sursa: IDC.com

